Matos & Gonçalves Advocacia Atendimento 100% digital em todo o Brasil — Res. CNJ 345/2020

Sobre o prazo desta linha. A contratação das condições de composição previstas na Resolução CMN nº 5.330/2026 vai até 12 de novembro de 2026. Considerando o que a norma exige antes do pedido — parecer técnico, laudo e apreciação pela instituição financeira — já não há prazo operacional para iniciar novos enquadramentos por esta via. Esta página segue disponível como referência sobre os critérios da norma. Se a sua operação está vencida, em cobrança ou em execução, outras medidas continuam cabíveis.

Composição de dívidas rurais

A Resolução CMN 5.330/2026 fixou critérios de enquadramento, exigências de prova e prazo de contratação. Analisamos se a sua operação se encaixa e o que ainda falta demonstrar.

Perdas registradas
2 ou mais safras entre 2019 e 2025
Redução da renda esperada
No mínimo 30%
Causa admitida
Evento climático ou queda de preço
Prazo de contratação
12 de novembro de 2026

O enquadramento é condição de acesso, não garantia de aprovação. A contratação depende da análise de crédito e das políticas internas da instituição financeira.

Medida Provisória nº 1.376/2026 e Resolução CMN nº 5.330/2026.

Este atendimento é para você se

A norma criou duas faixas, e a diferença entre elas é grande

O que separa uma da outra é a gravidade documentada da perda. Quem se enquadra na faixa excepcional acessa limite maior, juro menor e prazo mais longo. Verificar em qual das duas a sua operação cai é a primeira coisa que a análise faz.

Faixa geral

Perdas
2 ou mais safras, redução mínima de 30%
Causa
Clima ou queda de preço de comercialização
Prazo de reembolso
Até 8 anos, com 2 anos de carência do principal

Faixa excepcional

Perdas
3 ou mais safras, redução mínima de 40%
Causa
Eventos climáticos extremos
Prazo de reembolso
Até 10 anos, com 2 anos de carência do principal

Os limites de crédito e as taxas variam conforme o enquadramento do produtor no Pronaf, no Pronamp ou na categoria dos demais produtores rurais. Os juros são pagos durante a carência.

Quatro pontos que decidem o seu caso

Queda de preço também conta como perda

A regra geral admite como causa de enquadramento não apenas o evento climático, mas também a queda dos preços de comercialização dos produtos financiados. Isso reconhece o que todo produtor sabe: é possível colher bem e ainda assim não fechar a conta. O que a norma exige é que essa perda esteja documentada.

A prova é laudo técnico, e o banco pode pedir um segundo

A comprovação se faz por laudo emitido por profissional habilitado. A instituição financeira pode exigir um segundo laudo quando identificar inconsistência ou indício de irregularidade na documentação. Quem começa a reunir papel às vésperas do prazo costuma não conseguir.

Nem toda dívida entra por essa porta

A linha alcança operações de crédito rural contratadas com instituição financeira. Dívida com revenda de insumos, com trading ou com fornecedor privado não é abrangida, e operações encaminhadas à Dívida Ativa da União também ficam de fora. Isso não significa ausência de caminho jurídico. Significa que é outro caminho, com outra estratégia e outro prazo.

Na revisão, a garantia pode aumentar

A norma permite rever as garantias vinculadas à operação: reduzir quando forem excessivas, mas também ampliar quando a instituição as considerar insuficientes para a nova operação. Este é o ponto em que o produtor que negocia sozinho costuma sair com mais patrimônio comprometido do que entrou.

O que precisamos deixar claro

Nem toda operação de crédito rural admite enquadramento em linha de composição de dívidas. A viabilidade depende do tipo de operação, da fonte de recursos, das datas de vencimento e inadimplência, da documentação disponível e do estágio da cobrança.

O enquadramento nos critérios da norma não significa aprovação. A contratação depende da análise de crédito e das políticas internas da instituição financeira, que mantém integralmente o risco da operação e decide se opera a linha.

Não prometemos resultado. O que fazemos é analisar tecnicamente a sua operação e informar, com honestidade, quais caminhos existem — inclusive quando o melhor caminho for outro.

Como funciona o atendimento

  1. Você envia os documentos

    Cédula ou contrato, aditivos, extratos completos da operação e o que houver de comprovação de perda.

  2. Fazemos a análise inicial

    Em 24 a 48 horas verificamos o encaixe nas datas e nos critérios, e mapeamos a prova que existe e a que falta.

  3. Conversamos por vídeo

    Reunião de 40 a 50 minutos em que apresentamos o diagnóstico, os caminhos possíveis e o que não é possível.

  4. Você recebe a proposta

    Escopo, etapas e honorários por escrito, observada a Tabela de Honorários da OAB/GO.

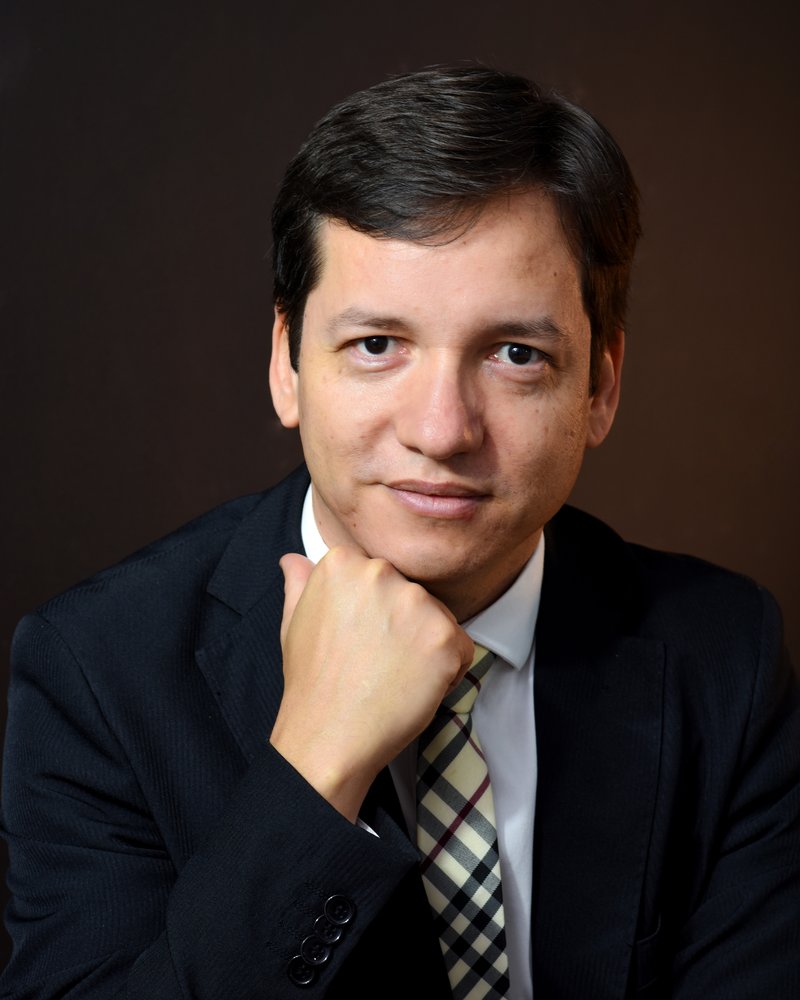
Quem vai analisar sua operação

Marcelo da Silva Gonçalves, advogado, OAB/GO 55.469

Marcelo da Silva Gonçalves

OAB/GO 55.469

Atuação em crédito rural, com foco em análise de operações, defesa em execução de cédula rural e negociação com instituições financeiras.

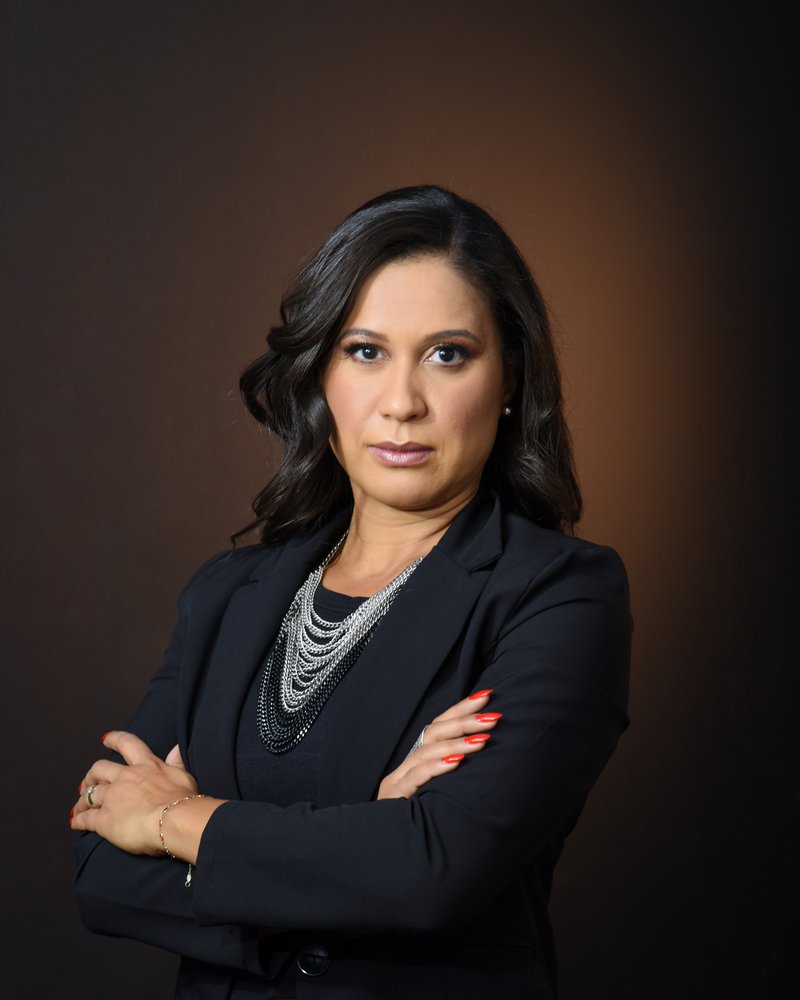
Manuelle Mellina Matos Mendonça, advogada, OAB/GO 47.548

Manuelle Mellina Matos Mendonça

OAB/GO 47.548

Atuação em direito digital e coordenação da entrega jurídica do escritório.

Verifique nosso registro antes de nos procurar

Dívida rural atrai quem se apresenta como “assessoria” sem habilitação. Confira a inscrição de quem vai analisar sua operação:

Marcelo da Silva Gonçalves — OAB/GO 55.469
Manuelle Mellina Matos Mendonça — OAB/GO 47.548

Consultar o Cadastro Nacional dos Advogados — consulta pública mantida pelo Conselho Federal da OAB.

Perguntas frequentes

Minha dívida se enquadra na composição de dívidas?
Depende de perdas em duas ou mais safras entre 2019 e 2025 com redução mínima de 30% da renda bruta esperada, do tipo de operação e das datas previstas na norma. É exatamente isso que a análise verifica.
Se eu me enquadro, o banco é obrigado a renegociar?
Não. A regulamentação autoriza as instituições financeiras a operarem a linha, mas a adesão não é impositiva e a contratação depende da análise de crédito e das políticas internas de cada instituição. O risco da operação permanece com o banco.
Dívida com revenda de insumos ou trading entra?
Não nessa linha. O programa alcança dívidas de crédito rural com instituições financeiras. Isso não significa que não haja caminho jurídico para essas obrigações — significa que é outro caminho.
Quem emite o laudo técnico?
Profissional habilitado, normalmente engenheiro agrônomo. O escritório não emite o laudo: analisa o enquadramento jurídico, indica o que precisa ser comprovado e organiza a documentação em torno dele.
Aderir me impede de tomar crédito depois?
A norma prevê que a contratação da linha de composição não impede novas operações de crédito rural e que a adesão, por si só, não constitui motivo para registro em cadastros restritivos.
Preciso ir até o escritório?
Não. O atendimento é 100% digital, em todo o Brasil, conforme a Resolução CNJ 345/2020.
Quais documentos preciso enviar?
Cédula ou contrato, aditivos, extratos completos da operação, comprovantes de perda que você já tenha e, se houver, notificação ou citação recebida.
Quanto custa?
Os honorários dependem da complexidade do caso e são definidos após a análise, por escrito, observada a Tabela de Honorários da OAB/GO.
Meus documentos ficam protegidos?
Sim. Estão cobertos pelo sigilo profissional e tratados conforme a Lei Geral de Proteção de Dados.
Enviar minha operação para análise

Quanto mais precisa a informação, mais útil é a primeira resposta. Retornamos em até 15 minutos em horário comercial.

Verifique nosso registro antes de nos procurar

Dívida rural atrai quem se apresenta como “assessoria” sem habilitação. Confira a inscrição de quem vai analisar sua operação:

Marcelo da Silva Gonçalves — OAB/GO 55.469
Manuelle Mellina Matos Mendonça — OAB/GO 47.548

Consultar o Cadastro Nacional dos Advogados — consulta pública mantida pelo Conselho Federal da OAB.

Dívida com trading ou revenda de insumos não é alcançada pela linha de composição de dívidas, que se aplica a operações de crédito rural com instituições financeiras. Pode continuar o envio: analisamos o caminho jurídico cabível para esse tipo de obrigação, que é diferente.

Recebemos sua operação

Seu protocolo é . Estamos abrindo o WhatsApp com essa informação já preenchida. Se a janela não abrir sozinha, toque aqui para continuar.

Falar no WhatsApp