Matos & Gonçalves Advocacia Atendimento 100% digital em todo o Brasil — Res. CNJ 345/2020

Execução de cédula rural

Cada estágio da cobrança abre e fecha portas diferentes. Analisamos a cédula, as garantias e os encargos para identificar quais medidas ainda são cabíveis no seu caso.

  1. Notificação ou cobrança extrajudicial

    Momento de maior margem. Ainda dá para analisar a operação antes de reconhecer qualquer coisa por escrito.

  2. Citação em execução

    O prazo para embargos passa a correr. É aqui que a análise deixa de ser recomendável e passa a ser urgente.

  3. Penhora, bloqueio ou protesto

    A constrição já atingiu patrimônio. Existem medidas próprias, e elas também têm prazo.

  4. Prazo processual perdido

    Algumas defesas simplesmente deixam de existir. Prazo perdido não volta.

A viabilidade de cada medida depende do caso concreto: do que a cédula prevê, do que foi efetivamente cobrado, das garantias constituídas e do estágio em que a cobrança está.

Se você já foi citado, procure análise imediatamente.

Este atendimento é para você se

As defesas que a lei coloca à disposição

Não são intercambiáveis. Cada uma tem cabimento próprio, prazo próprio e efeito próprio sobre o andamento da execução. Escolher a errada custa tempo que, nessa fase, não sobra.

Embargos à execução

Ação de defesa própria do executado, com prazo contado da citação. Permite discussão ampla, inclusive sobre os encargos e sobre o valor efetivamente devido.

Exceção de pré-executividade

Cabível para matérias que o juiz pode conhecer de ofício e que dispensam dilação probatória. Não depende de garantia do juízo, mas tem alcance mais restrito.

Impugnação à penhora e medidas contra constrição

Discutem o bem atingido, e não necessariamente a dívida. Entram aqui a impenhorabilidade da pequena propriedade rural trabalhada pela família e a análise do que foi dado em garantia na própria cédula.

Negociação estruturada, quando é o melhor caminho

Nem toda execução tem defesa forte. Quando a análise mostra que a saída é acordo, o trabalho passa a ser chegar à mesa sabendo exatamente o que a operação prevê.

Quatro pontos que decidem o seu caso

Assinar aditivo antes de analisar pode fechar portas

Muitos produtores assinam aditivo ou confissão de dívida acreditando que estão resolvendo. Dependendo do que o documento reconhece, discussões jurídicas que ainda existiam deixam de existir. Isso não é argumento contra negociar. É argumento contra assinar sem entender o que está sendo reconhecido.

Três documentos respondem à maior parte das perguntas

A cédula, os aditivos e o extrato completo da operação. Nessa combinação estão a taxa contratada, o que foi efetivamente cobrado, as garantias constituídas e o enquadramento da operação. Sem os três, qualquer opinião é chute.

A fonte dos recursos mudou de classificação e isso importa

A Resolução CMN 5.314/2026 reorganizou a classificação das fontes de recursos do crédito rural entre direcionadas e livres, controladas e não controladas, e passou a exigir que o instrumento de crédito consigne a fonte utilizada. O que se pode discutir sobre encargos varia conforme essa classificação.

O gerente não é seu inimigo, mas também não trabalha para você

Ele opera dentro de políticas do banco, com margem limitada e metas próprias. Chegar à mesa sabendo exatamente o que a sua operação prevê muda a conversa. Negociação sem informação é aceitação mais lenta.

O que precisamos deixar claro

Nem toda operação de crédito rural admite revisão, redução ou defesa com chance real de êxito. A viabilidade depende do tipo de operação, da fonte de recursos, da documentação disponível, do que a cédula efetivamente prevê e do estágio da cobrança.

Não prometemos resultado, e nenhum advogado pode prometer. A advocacia é atividade-meio: o que se contrata é o trabalho técnico, não o desfecho.

O que fazemos é analisar a sua operação e informar, com honestidade, quais caminhos existem — inclusive quando o melhor caminho for negociar em vez de litigar.

Como funciona o atendimento

  1. Você envia os documentos

    Cédula ou contrato, aditivos, extratos completos e, se houver, a notificação ou a citação recebida.

  2. Fazemos a análise inicial

    Em 24 a 48 horas verificamos prazos em curso, encargos, garantias e as medidas efetivamente cabíveis.

  3. Conversamos por vídeo

    Reunião de 40 a 50 minutos com o diagnóstico técnico, os caminhos possíveis e o que não é possível.

  4. Você recebe a proposta

    Escopo, etapas e honorários por escrito, observada a Tabela de Honorários da OAB/GO.

Quem vai analisar sua operação

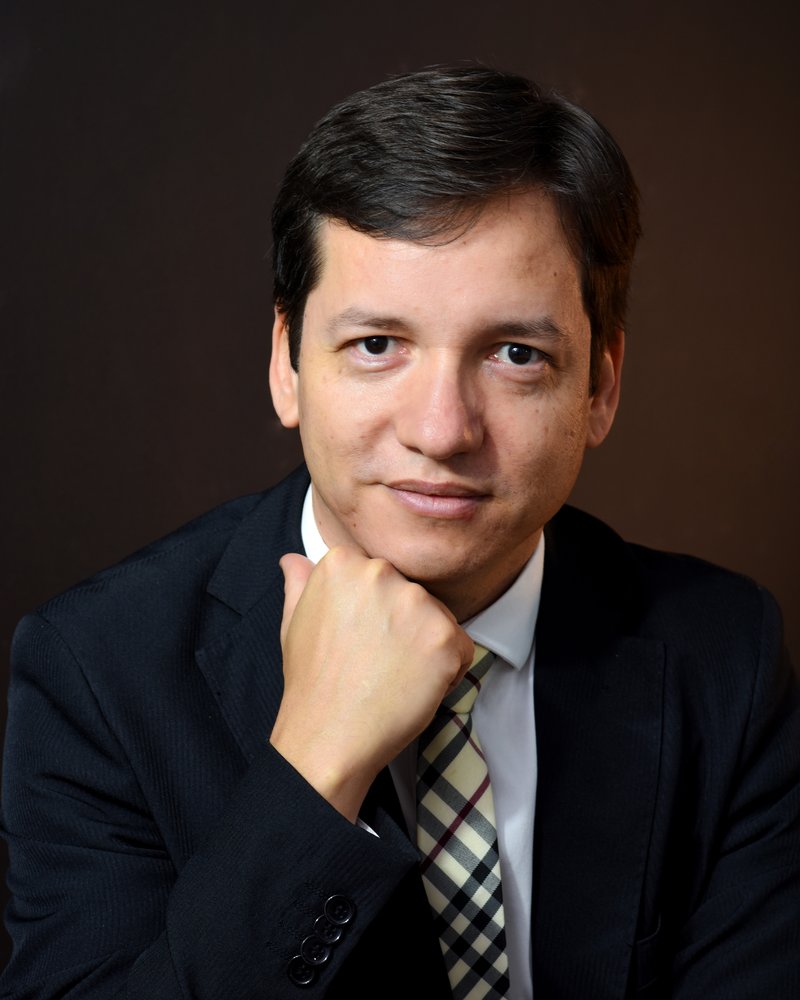
Marcelo da Silva Gonçalves, advogado, OAB/GO 55.469

Marcelo da Silva Gonçalves

OAB/GO 55.469

Atuação em crédito rural, com foco em análise de operações, defesa em execução de cédula rural e negociação com instituições financeiras.

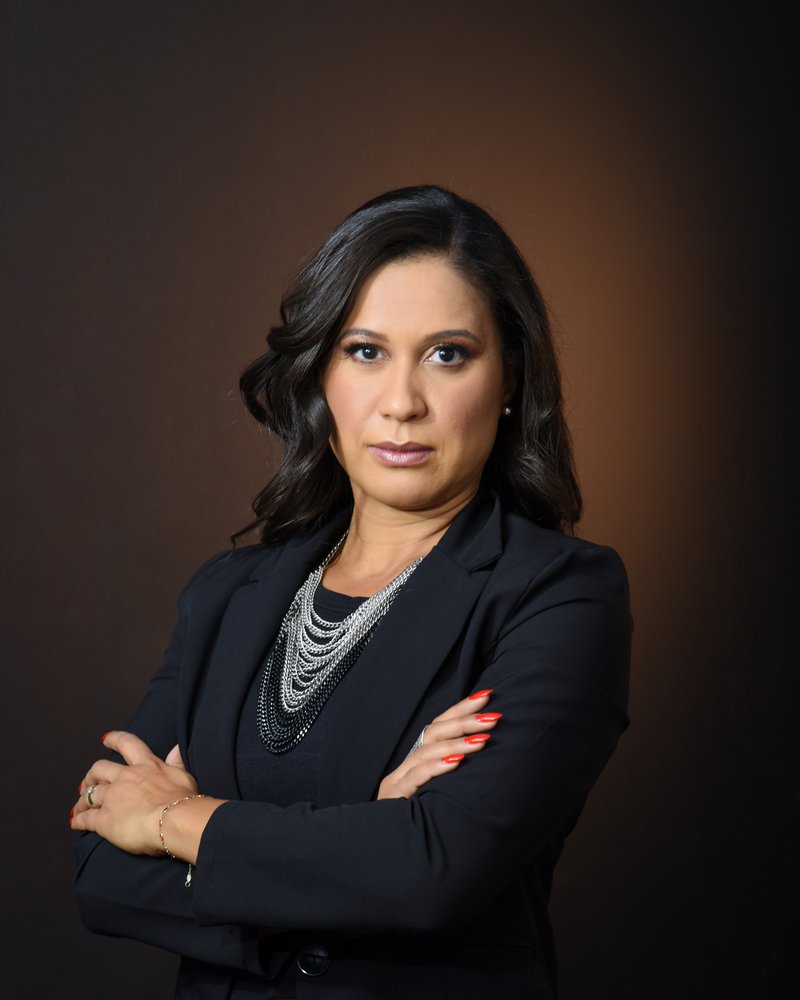
Manuelle Mellina Matos Mendonça, advogada, OAB/GO 47.548

Manuelle Mellina Matos Mendonça

OAB/GO 47.548

Atuação em direito digital e coordenação da entrega jurídica do escritório.

Verifique nosso registro antes de nos procurar

Dívida rural atrai quem se apresenta como “assessoria” sem habilitação. Confira a inscrição de quem vai analisar sua operação:

Marcelo da Silva Gonçalves — OAB/GO 55.469
Manuelle Mellina Matos Mendonça — OAB/GO 47.548

Consultar o Cadastro Nacional dos Advogados — consulta pública mantida pelo Conselho Federal da OAB.

Perguntas frequentes

Já fui citado em execução. Ainda dá tempo?
Depende do prazo em curso. Prazos processuais são fatais e, perdidos, algumas defesas deixam de existir. Se você foi citado, procure análise imediatamente.
Podem penhorar minha fazenda?
Depende. Existe discussão sobre a impenhorabilidade da pequena propriedade rural trabalhada pela família, e existe a questão de qual bem foi dado em garantia na própria cédula. São duas análises diferentes, e a resposta muda conforme o caso concreto.
Vocês garantem redução da dívida?
Não. Nenhum advogado pode garantir resultado. O que fazemos é analisar tecnicamente a operação e indicar quais medidas são juridicamente cabíveis.
O banco me mandou um aditivo. Assino?
Não antes de alguém ler o que o documento reconhece. Dependendo do conteúdo, a assinatura pode encerrar discussões que ainda existiam. Negociar é legítimo; assinar sem entender é o problema.
Preciso ir até o escritório?
Não. O atendimento é 100% digital, em todo o Brasil, conforme a Resolução CNJ 345/2020.
Quais documentos preciso enviar?
Cédula ou contrato, aditivos, extratos completos da operação, comprovantes que você tenha e, se houver, a notificação ou citação recebida.
E se o melhor caminho for negociar em vez de litigar?
Diremos isso com clareza. Nem todo caso deve virar processo, e advogado que enxerga um caminho só não está analisando.
Quanto custa?
Os honorários dependem da complexidade do caso e são definidos após a análise, por escrito, observada a Tabela de Honorários da OAB/GO.
Meus documentos ficam protegidos?
Sim. Estão cobertos pelo sigilo profissional e tratados conforme a Lei Geral de Proteção de Dados.
Enviar minha operação para análise

Se existe prazo em curso, diga isso logo no primeiro campo de texto. Retornamos em até 15 minutos em horário comercial.

Verifique nosso registro antes de nos procurar

Dívida rural atrai quem se apresenta como “assessoria” sem habilitação. Confira a inscrição de quem vai analisar sua operação:

Marcelo da Silva Gonçalves — OAB/GO 55.469
Manuelle Mellina Matos Mendonça — OAB/GO 47.548

Consultar o Cadastro Nacional dos Advogados — consulta pública mantida pelo Conselho Federal da OAB.

Havendo execução ou constrição em curso, pode existir prazo processual correndo agora. Ao enviar, você será levado direto ao WhatsApp: escreva na mensagem a data em que recebeu a citação, se souber.

Recebemos sua operação

Seu protocolo é . Estamos abrindo o WhatsApp com essa informação já preenchida. Se a janela não abrir sozinha, toque aqui para continuar.

Falar no WhatsApp