Matos & Gonçalves Advocacia Atendimento 100% digital em todo o Brasil — Res. CNJ 345/2020

Prorrogação de crédito rural

Não é favor do gerente, e também não é um botão que se aperta. A norma estabelece o que precisa existir para que a instituição possa prorrogar.

Ponto de partida
Solicitação do mutuário
O que você precisa comprovar
Dificuldade temporária para o reembolso
O que a instituição precisa fazer
Atestar a necessidade e demonstrar sua capacidade de pagamento
Quem decide
A instituição financeira, por conveniência e decisão próprias

Prorrogada a dívida, os encargos financeiros permanecem os pactuados. Quem chega ao banco sem entender esses quatro elementos negocia no escuro.

Resolução CMN nº 5.314/2026, em vigor desde 1º de julho de 2026.

Este atendimento é para você se

Três coisas diferentes que costumam ser tratadas como uma só

Boa parte das conversas frustradas com o banco começa aqui: o produtor pede uma coisa e o gerente entende outra. Os três institutos têm requisitos, efeitos e prazos distintos.

Prorrogação

Adiamento do vencimento da dívida, mantidos os encargos pactuados. Depende de pedido do mutuário, de prova de dificuldade temporária e da avaliação da instituição, que atesta a necessidade e demonstra a capacidade de pagamento.

Renegociação

Novo acordo sobre a dívida, que pode alterar prazo, encargos e garantias. É ato de vontade do credor, e o que se assina passa a valer no lugar do que existia antes.

Composição de dívidas

Linha específica de crédito, com critérios de enquadramento, exigência de laudo técnico e prazo próprio de contratação. Alcança apenas parte das operações e apenas dívidas com instituições financeiras.

Quatro pontos que decidem o seu caso

A causa da dificuldade precisa estar documentada

Alegar não basta. Laudo técnico de profissional habilitado, dados oficiais de safra da região, apólice de seguro e registros da própria propriedade formam o conjunto que sustenta o pedido. Sem prova da causa, a solicitação não se sustenta tecnicamente.

No Proagro, a exigência de prova ficou mais rigorosa

A Resolução CMN 5.315/2026 passou a exigir que cada vistoria seja documentada com pelo menos três fotos coloridas, com pontos de referência do local, uma delas com o produtor ou seu preposto presente, e com tecnologia que ateste a captura dentro das coordenadas da área enquadrada. Em perda parcial de alta gravidade, o relatório pode ser concluído com vistoria única.

A fonte dos recursos mudou de classificação

A Resolução CMN 5.314/2026 reorganizou as fontes entre direcionadas e livres, controladas e não controladas, e passou a exigir que o instrumento de crédito consigne qual foi utilizada. Isso altera as condições aplicáveis à operação e, por consequência, o que é possível discutir.

Assinar aditivo antes de analisar pode fechar portas

Dependendo do que o documento reconhece, discussões jurídicas que ainda existiam deixam de existir. Isso não é argumento contra negociar. É argumento contra assinar sem saber o que está sendo reconhecido.

O que precisamos deixar claro

Nem toda operação de crédito rural admite prorrogação. A viabilidade depende do tipo de operação, da fonte de recursos, da comprovação da causa da dificuldade, da documentação disponível e do estágio da cobrança.

A norma autoriza a instituição financeira a prorrogar, mas não a obriga. A decisão é dela, por conveniência e decisão próprias, e passa por atestar a necessidade e demonstrar a sua capacidade de pagamento.

Não prometemos resultado. O que fazemos é analisar tecnicamente a sua operação e informar, com honestidade, quais caminhos existem — inclusive quando o melhor caminho for outro.

Como funciona o atendimento

  1. Você envia os documentos

    Cédula ou contrato, aditivos, extratos completos e o que houver de comprovação da causa da dificuldade.

  2. Fazemos a análise inicial

    Em 24 a 48 horas verificamos a fonte de recursos, o enquadramento e a prova que existe e a que falta.

  3. Conversamos por vídeo

    Reunião de 40 a 50 minutos com o diagnóstico técnico, os caminhos possíveis e o que não é possível.

  4. Você recebe a proposta

    Escopo, etapas e honorários por escrito, observada a Tabela de Honorários da OAB/GO.

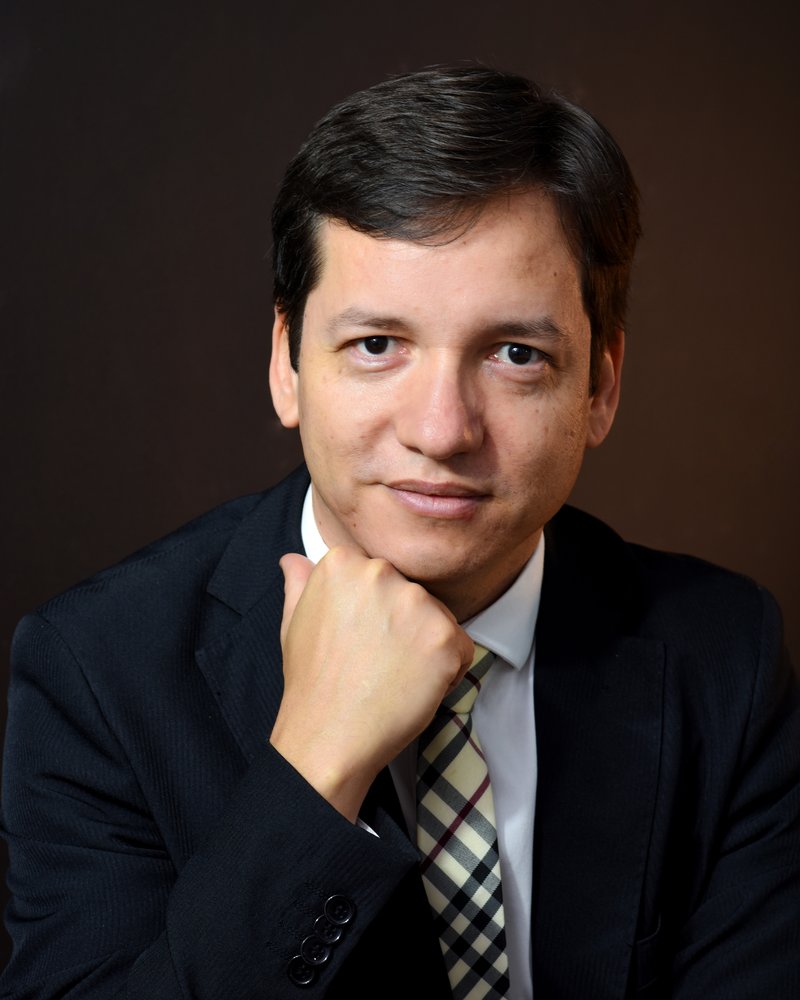
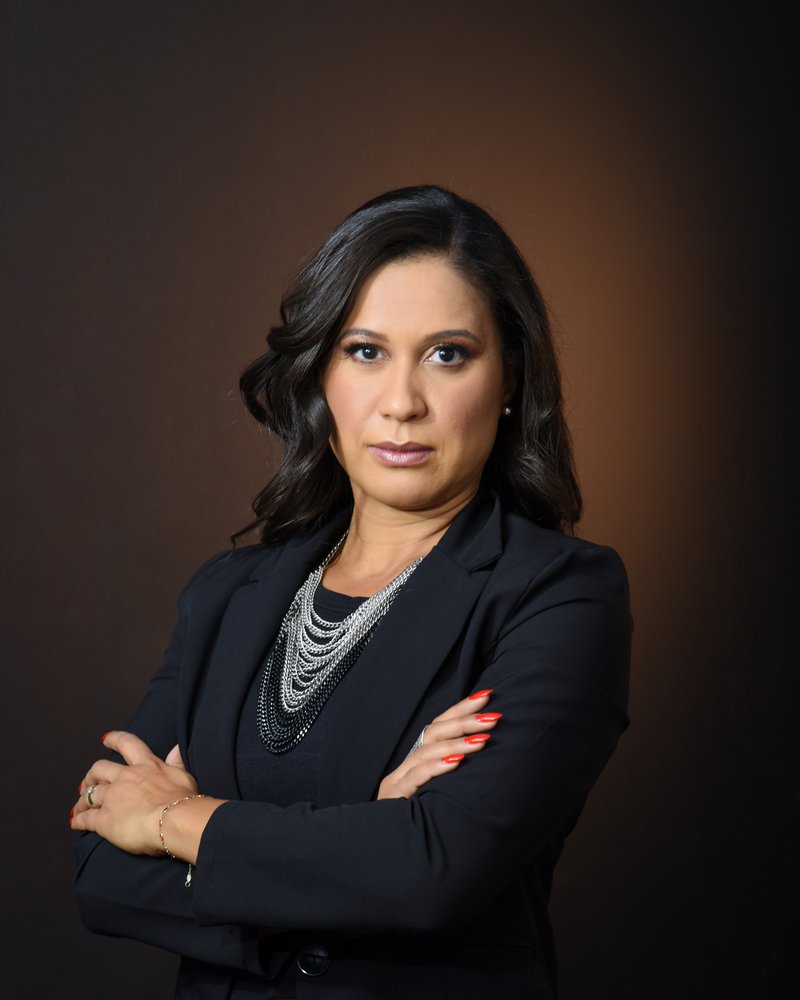
Quem vai analisar sua operação

Marcelo da Silva Gonçalves, advogado, OAB/GO 55.469

Marcelo da Silva Gonçalves

OAB/GO 55.469

Atuação em crédito rural, com foco em análise de operações, defesa em execução de cédula rural e negociação com instituições financeiras.

Manuelle Mellina Matos Mendonça, advogada, OAB/GO 47.548

Manuelle Mellina Matos Mendonça

OAB/GO 47.548

Atuação em direito digital e coordenação da entrega jurídica do escritório.

Verifique nosso registro antes de nos procurar

Dívida rural atrai quem se apresenta como “assessoria” sem habilitação. Confira a inscrição de quem vai analisar sua operação:

Marcelo da Silva Gonçalves — OAB/GO 55.469
Manuelle Mellina Matos Mendonça — OAB/GO 47.548

Consultar o Cadastro Nacional dos Advogados — consulta pública mantida pelo Conselho Federal da OAB.

Perguntas frequentes

Toda dívida rural pode ser prorrogada?
Não. A norma autoriza a instituição financeira a prorrogar por sua conveniência e decisão, mediante solicitação do mutuário, desde que ele comprove dificuldade temporária para o reembolso e a instituição ateste a necessidade e demonstre sua capacidade de pagamento.
Se eu comprovar a perda, o banco é obrigado a prorrogar?
Não. A comprovação é condição necessária, não suficiente. A decisão permanece com a instituição financeira.
Os juros mudam se a dívida for prorrogada?
A norma prevê a prorrogação aos mesmos encargos financeiros pactuados originalmente.
Como se comprova a frustração de safra?
Por laudo técnico de profissional habilitado, dados oficiais de safra da região, apólice de seguro quando houver e registros da propriedade. No Proagro, a vistoria passou a exigir fotos coloridas georreferenciadas, com pontos de referência e com o produtor presente em uma delas.
Qual a diferença entre prorrogação e a nova linha de composição de dívidas?
A prorrogação adia o vencimento mantendo os encargos. A composição é uma linha de crédito específica, com critérios de enquadramento, exigência de laudo e prazo próprio de contratação. São caminhos distintos, e o mesmo produtor pode se enquadrar em um e não no outro.
Preciso ir até o escritório?
Não. O atendimento é 100% digital, em todo o Brasil, conforme a Resolução CNJ 345/2020.
Quais documentos preciso enviar?
Cédula ou contrato, aditivos, extratos completos da operação e o que você já tiver de comprovação da causa da dificuldade.
Quanto custa?
Os honorários dependem da complexidade do caso e são definidos após a análise, por escrito, observada a Tabela de Honorários da OAB/GO.
Meus documentos ficam protegidos?
Sim. Estão cobertos pelo sigilo profissional e tratados conforme a Lei Geral de Proteção de Dados.
Enviar minha operação para análise

Quanto mais precisa a informação, mais útil é a primeira resposta. Retornamos em até 15 minutos em horário comercial.

Verifique nosso registro antes de nos procurar

Dívida rural atrai quem se apresenta como “assessoria” sem habilitação. Confira a inscrição de quem vai analisar sua operação:

Marcelo da Silva Gonçalves — OAB/GO 55.469
Manuelle Mellina Matos Mendonça — OAB/GO 47.548

Consultar o Cadastro Nacional dos Advogados — consulta pública mantida pelo Conselho Federal da OAB.

As regras de prorrogação do Manual de Crédito Rural se aplicam a operações de crédito rural com instituições financeiras. Obrigações com trading ou revenda de insumos seguem lógica contratual diferente. Pode continuar o envio: analisamos o caminho cabível para esse tipo de dívida.

Recebemos sua operação

Seu protocolo é . Estamos abrindo o WhatsApp com essa informação já preenchida. Se a janela não abrir sozinha, toque aqui para continuar.

Falar no WhatsApp